Infcurion Insight

決済業界・Fintechの最先端情報を届けるニュースメディア

レジではコード、ネットではカード?消費者はキャッシュレス決済をどう使いこなしているか

決済動向2026年調査 消費者の使い分け編 メインビジュアル

インフキュリオン独自の「決済動向2026年調査」(※1)を基に、キャッシュレス決済の最新動向を読み解くシリーズの第4回をお届けします。

様々なキャッシュレス決済サービスが利用されている現代の日本。今回は、調査データを通して「消費者はキャッシュレス決済をどのように使いこなしているか」に焦点を当てていきたいと思います。

決済動向2026年調査シリーズ
第1回:『コード決済とタッチ決済、2026年調査データから見える新たな局面』はこちら
第2回:『「キャッシュレス非対応」が集客リスクに?』はこちら
第3回:『コード決済・お店アプリ・ポイント:顧客接点の最前線』はこちら
第4回:『レジではコード、ネットではカード?消費者はキャッシュレス決済をどう使いこなしているか』(本記事)

※1 参考:「インフキュリオン、「決済動向2026年調査」結果を発表 ~コード決済の利用率が2019年以降で初の減少。クレジットカードはタッチ決済が利用方法の最多に~」(株式会社インフキュリオン)https://infcurion.com/news/news-20260708_001/

<調査概要>

調査手法インターネット調査
調査地域日本国内
全体調査対象者16~69歳男女(20,000人)
詳細調査対象者勤労状況・世帯年収・生計上の立場(扶養者・被扶養者)の3観点を組み合わせた8カテゴリに属する調査対象者から各カテゴリ103人ずつ無作為に抽出(8カテゴリ×103人=824人)
調査期間2026年4月3日~4月6日
調査主体株式会社インフキュリオン


利用率トップは依然としてクレジットカード

まずは日本のキャッシュレス決済全体を俯瞰してみましょう。図1に、キャッシュレス決済の主要なカテゴリーごとの利用率の2015年から2026年までの推移を示します。クレジットカードの不動の地位と、コード決済アプリの急速な台頭という2つの大きな流れが明確に見て取れます。
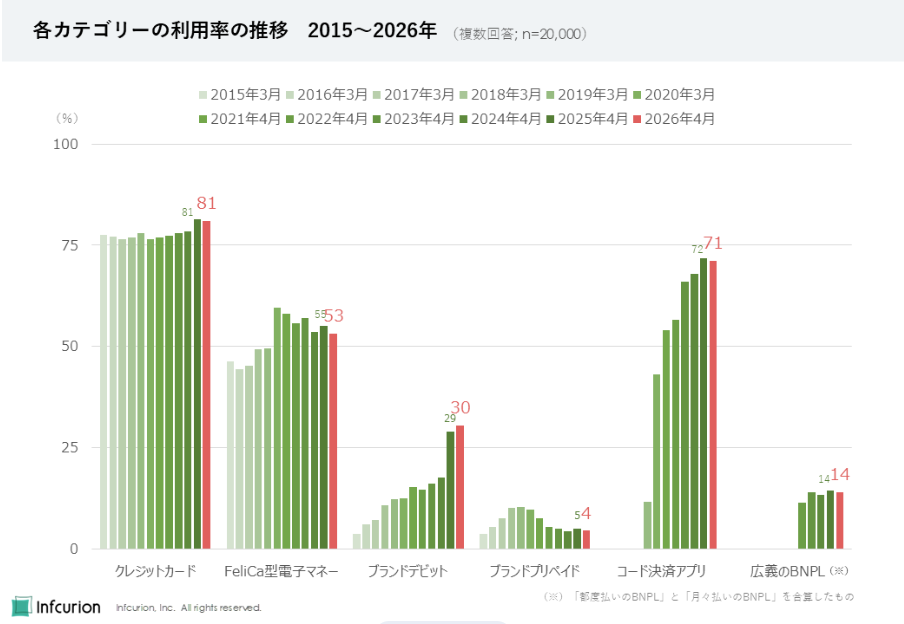
図1 各カテゴリー利用率の推移 2015〜2026年

図1:「各カテゴリーの利用率の推移 2015~2026年」
全体調査において2万人全員が回答
設問文:「以下の決済カード・決済アプリ・決済サービスの中で、あなたが利用しているものを全てお答えください。」(60の選択肢から利用しているものを全て選択する複数回答)
クレジットカード利用率の算出方法:回答者のうち、1つ以上のクレジットカードを選択した人の割合
FeliCa型電子マネー利用率の算出方法:回答者のうち、1つ以上のFeliCa型電子マネーを選択した人の割合
ブランドデビット利用率の算出方法:回答者のうち、1つ以上のブランドデビット(国際ブランドデビットカード)を選択した人の割合
コード決済アプリ利用率の算出方法:回答者のうち、1つ以上のコード決済アプリを選択した人の割合
広義のBNPL利用率の算出方法:回答者のうち、1つ以上のBNPL(月払いBNPLまたは都度払いBNPL)を選択した人の割合

クレジットカードは初回調査から一貫して高い利用率を維持しており、最新の2026年調査では81%とトップの座を守っています。依然として日本のキャッシュレス決済利用を支える存在であることがわかります。

一方、FeliCa型電子マネーは一時的な利用率のピークを迎えた後、現在はやや落ち着いた推移を見せています。

そして、近年もっとも注目されてきたのがコード決済アプリです。2018年以降、各事業者の積極的な加盟店開拓や大規模な還元施策などを背景に急速な拡大を続け、当社の調査でも毎年最高値を更新し続けてきました。2025年には72%に達しましたが、最新の2026年調査では71%(前年比1ポイント減)となり、調査開始以来、初めて利用率が減少する結果となりました。普及が一定の踊り場を迎えた可能性も示唆されます。

その他のカテゴリーに目を向けると、ブランドデビット(国際ブランドデビットカード)の利用率が着実に伸びており、今回の調査で30%に達しました。広義のBNPL(※2)は直近3回の調査でほぼ横ばい傾向にあります。また、ブランドプリペイド(国際ブランドプリペイドカード)は全体の利用率こそ4%にとどまるものの、近年は企業が従業員へ配布し業務経費の支払いに活用するなど、ビジネス決済分野でのユースケースが拡大しており、今後も重要なカテゴリーであり続けると考えられます。

(※2)BNPLは「Buy Now, Pay Later」の略で、クレジットカード以外の後払い決済。本調査における「広義のBNPL」は、都度払いBNPLと月々払いBNPLを合算したもの。

レジではコード、ネットではカード

このように多様な決済手段が存在する中で、消費者はどのようにそれらを使い分けているのでしょうか。対面(お店のレジ)と非対面(インターネット経由)での利用動向に焦点を当てると、そこには明確なコントラストが見えてきます。
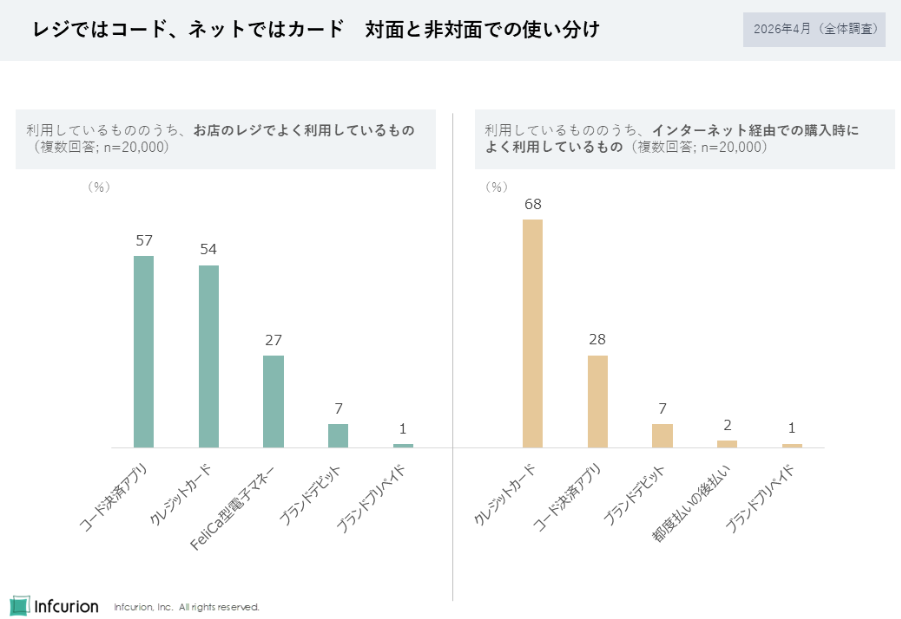
図2 対面と非対面での決済手段の使い分け

図2:「レジではコード、ネットではカード 対面と非対面での使い分け」
全体調査において2万人全員が回答
設問文:「以下の決済カード・決済アプリ・決済サービスの中で、あなたが利用しているものを全てお答えください。そのうち、お店のレジでよく利用しているもの・インターネット経由での購入時によく利用しているものをお答えください。」(60の選択肢から利用しているものを全て選択し、そこからよくお店のレジでよく利用しているもの・インターネット経由での購入時によく利用しているものを選択する複数回答)

お店のレジにおけるトップはコード決済アプリでした。回答者2万人のうち、実に57%が「よく利用している」と回答しています。次いでクレジットカード(54%)、FeliCa型電子マネー(27%)と続きます。クレジットカードとコード決済アプリの差はわずか3ポイントであることには留意が必要ですが、あえて単純化して述べるならば、レジにおいて最も身近な決済手段はコード決済アプリということになります。

一方、インターネット経由での購入に目を向けると、状況は一変します。クレジットカードが68%と圧倒的な支持を集め、2位のコード決済アプリ(28%)に大きな差をつける結果となりました。

この結果から、「レジではコード、ネットではカード」という使い分けが広まっていることが分かります。ネットショッピング領域ではカード決済が先行して普及し、対応サイトが圧倒的に多いという歴史的な背景も影響しているでしょう。いずれにせよ、消費者はどちらか一方に決済手段を完全に一本化するのではなく、シーンに合わせて両者を併用し、生活に組み込んでいることがうかがえます。

ただし、この「レジではコード」という構図が、今後も変わらず続くとは限りません。本シリーズの第1回記事『コード決済とタッチ決済、2026年調査データから見える新たな局面』でも触れた通り、クレジットカードの「タッチ決済」が浸透していくことで、対面決済シーンでの決済手段選択に新たな変化が訪れる可能性も十分に考えられるのです。

月の利用金額でもクレジットカードがトップ

続いて、それぞれのキャッシュレス決済手段が、生活の中でどの程度の金額規模で使われているのかを見てみましょう(図3)。
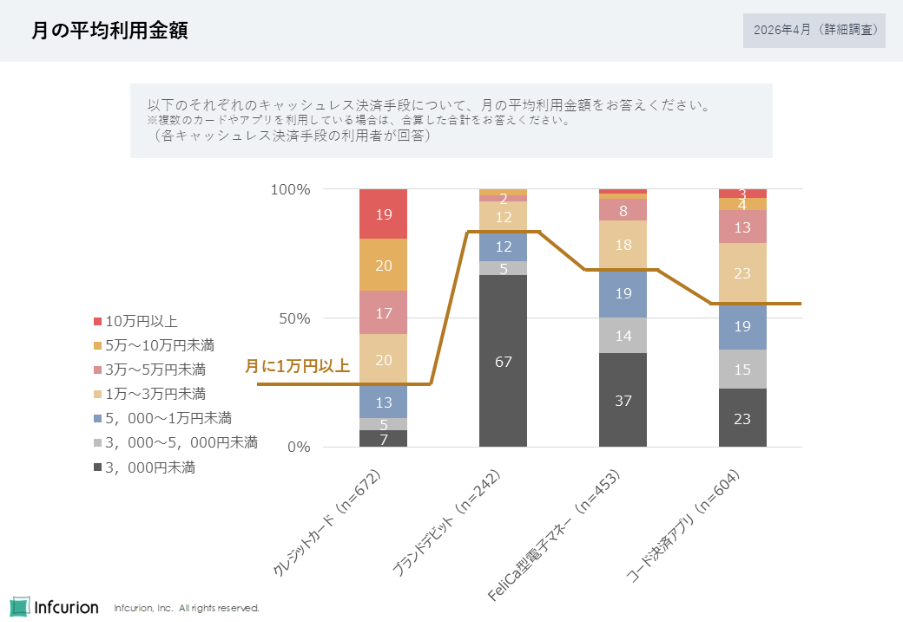
図3 月の平均利用金額

図3:「月の平均利用金額」
詳細調査において、それぞれのキャッシュレス決済手段の利用者が回答
設問文:「以下のそれぞれのキャッシュレス決済手段について、月の平均利用金額をお答えください。※複数のカードやアプリを利用している場合は、合算した合計をお答えください。」(単一回答)

それぞれの決済手段の利用者に対し、月の平均利用金額を選択方式で尋ねたところ、「月に1万円以上利用している」と回答した割合は、クレジットカードでは75%に達しました。さらに、そのうち39%が「月に5万円以上」と回答しており、消費者の支出において、クレジットカードが金額的にも大きなウェイトを占めていることが確認できます。

一方、他の決済手段で、「月に1万円以上利用している」と答えた割合は、ブランドデビットで17%、FeliCa型電子マネーで31%、コード決済アプリで44%でした。これら3者のなかでもっとも新興であるコード決済アプリですが、金額規模では既にクレジットカードに次ぐ存在となっていることには注目です。

若年層に広がるブランドデビットとコード決済

利用されている決済手段は、年代によっても異なる様相を示しています。年齢階層別に利用率を算出した結果を見てみましょう(図4)。
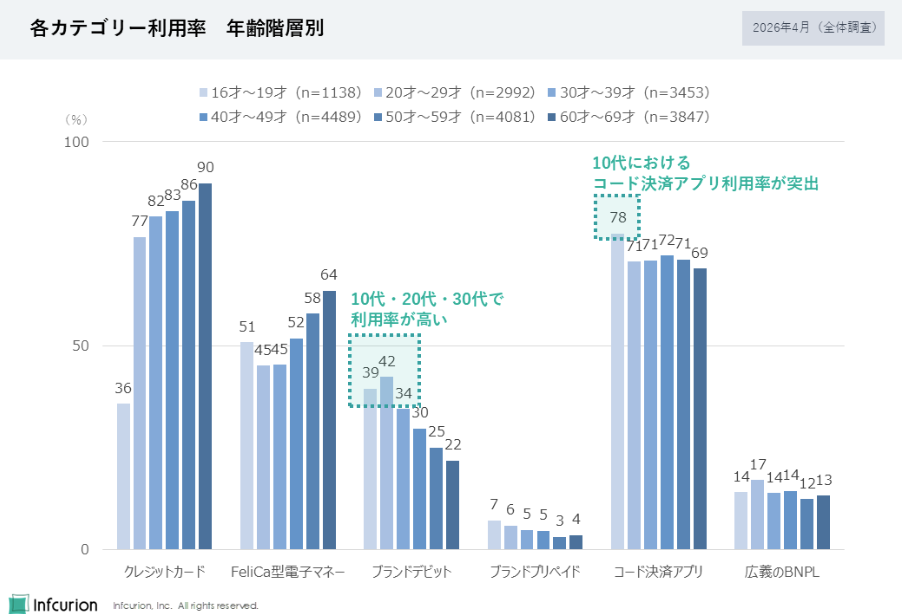
図4 各カテゴリー利用率 年齢階層別

図4:「各カテゴリー利用率 年齢階層別」
全体調査において2万人全員が回答
設問文:「以下の決済カード・決済アプリ・決済サービスの中で、あなたが利用しているものを全てお答えください。」(60の選択肢から利用しているものを全て選択する複数回答)
クレジットカード利用率の算出方法:回答者のうち、1つ以上のクレジットカードを選択した人の割合
FeliCa型電子マネー利用率の算出方法:回答者のうち、1つ以上のFeliCa型電子マネーを選択した人の割合
ブランドデビット利用率の算出方法:回答者のうち、1つ以上のブランドデビット(国際ブランドデビットカード)を選択した人の割合
コード決済アプリ利用率の算出方法:回答者のうち、1つ以上のコード決済アプリを選択した人の割合
広義のBNPL利用率の算出方法:回答者のうち、1つ以上のBNPL(月払いBNPLまたは都度払いBNPL)を選択した人の割合

クレジットカードは、20代以上の各年齢階層で高い利用率を誇っています。一方で特徴的な動きを見せているのがブランドデビットです。10代・20代・30代といった若い世代において利用率が30%を超えており、若年層を中心に着実に支持を広げていることがわかります。

そして、特に目を引くのが10代における傾向です。他のすべての年齢階層において最も利用率が高いのはクレジットカードですが、10代においてのみ、コード決済アプリの利用率がトップとなっています。カードや電子マネーよりもスマートフォンベースのコード決済アプリに親しんでいる10代。この層が年を経て成熟していく中で、日本の決済シーンがどのように変化していくのか、今後も注視していきます。

コード決済アプリは「アプリ残高」の利用がトップ

最後に、身近になったコード決済アプリが、具体的にどのように利用されているのか、その実態を深掘りしてみましょう。
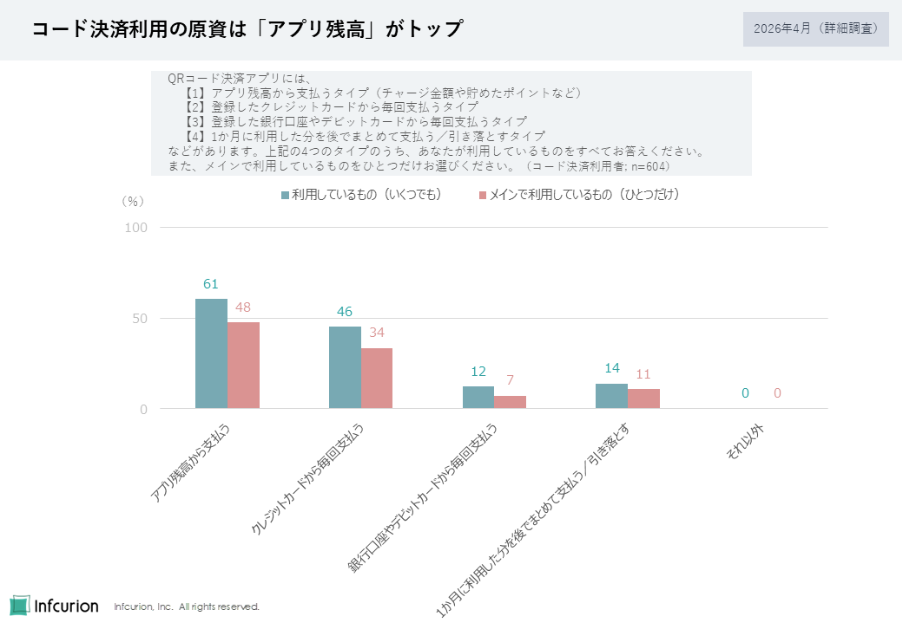
図5 コード決済利用の原資はアプリ残高がトップ

図5:「コード決済利用の原資は「アプリ残高」がトップ」
詳細調査においてコード決済アプリ利用者が回答(n=604)
設問文:「QRコード決済アプリには、【1】アプリ残高から支払うタイプ(チャージ金額や貯めたポイントなど)、【2】登録したクレジットカードから毎回支払うタイプ、【3】登録した銀行口座やデビットカードから毎回支払うタイプ、【4】1か月に利用した分を後でまとめて支払う/引き落とすタイプ、などがあります。上記の4つのタイプのうち、あなたが利用しているものをすべてお答えください。また、メインで利用しているものをひとつだけお選びください。」(複数回答と単一回答)

コード決済の支払いタイプについて尋ねたところ、トップとなったのは「アプリ残高からの支払い」でした。事前入金した範囲での利用という形態が支持を集めている背景には、コード決済アプリ残高が、日常生活の資金を入れておく「デジタル財布」として利用されている側面があると考えられます。

では、そのアプリ残高にはどのように入金しているのでしょうか。図6に示します。
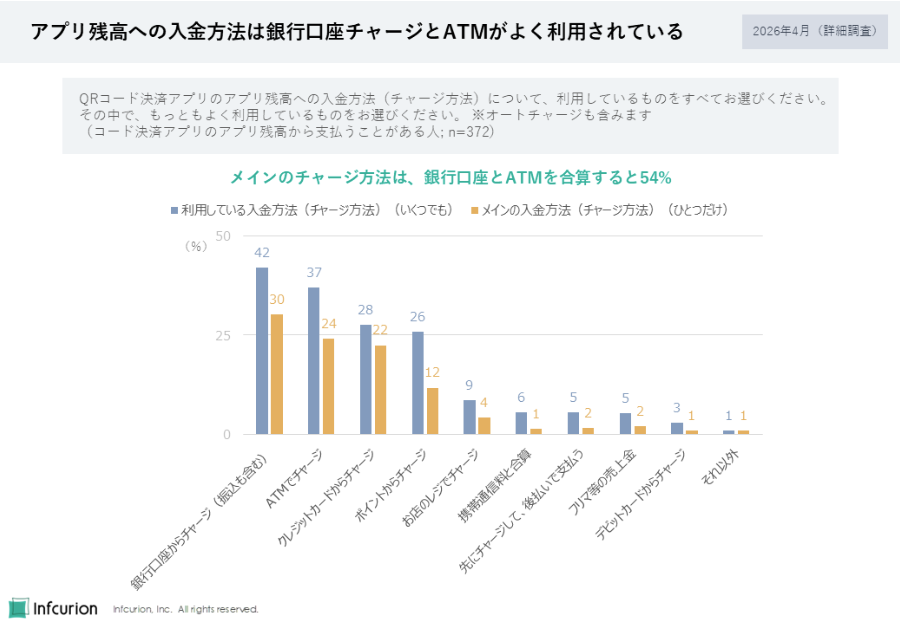
図6 アプリ残高への入金方法

図6:「アプリ残高への入金方法は銀行口座チャージとATMがよく利用されている」
詳細調査において、コード決済アプリ利用者のうちアプリ残高から支払うことがある人が回答(n=372)
設問文:「QRコード決済アプリのアプリ残高への入金方法(チャージ方法)について、利用しているものをすべてお選びください。その中で、もっともよく利用しているものをお選びください。 ※オートチャージも含みます」(複数回答と単一回答)

チャージ方法としては「銀行口座からチャージ」と「ATMでチャージ」が多く利用されており、メインのチャージ方法としては両者を合算すると54%に達します。銀行が提供する口座やATMが、コード決済アプリの利便性を裏側で支えているという構図が浮かび上がります。

さらに興味深いのは、そのチャージ金額です(図7)。アプリ残高へ入金する際の1回あたりの平均金額を尋ねたところ、「1万円くらい」という回答がもっとも多くの割合を占めました。
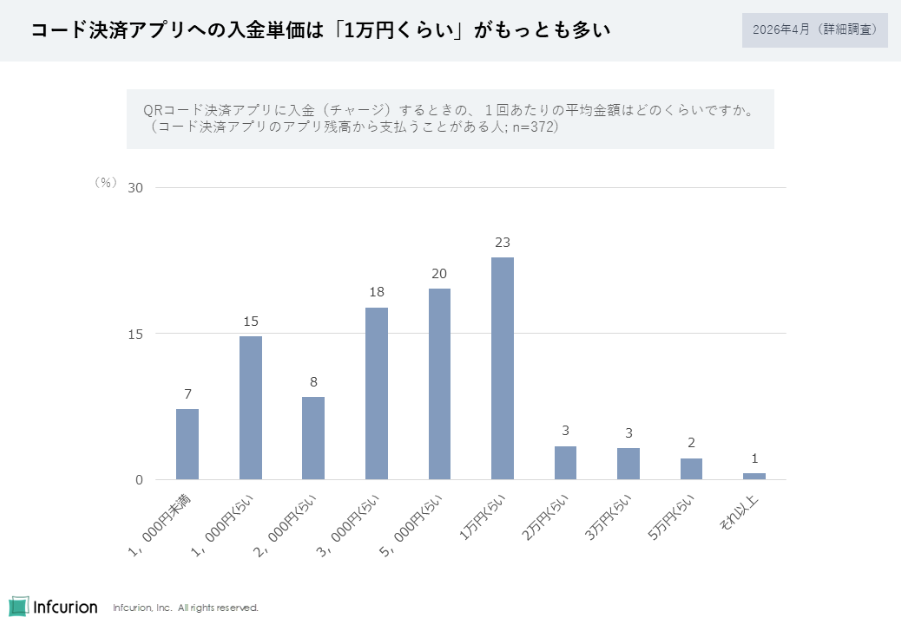
図7 コード決済アプリへの入金単価

図7:「コード決済アプリへの入金単価は「1万円くらい」がもっとも多い」
詳細調査において、コード決済アプリ利用者のうちアプリ残高から支払うことがある人が回答(n=372)
設問文:「QRコード決済アプリに入金(チャージ)するときの、1回あたりの平均金額はどのくらいですか。」(単一回答)

1万円という金額はチャージ単価としてはかなり高いというのが決済業界での感覚です。たとえば、「決済動向調査」の2017年調査で電子マネーへのチャージ単価を尋ねたところ、「千円から2千円未満」という回答が最多でした。

電子マネーにせよコード決済アプリにせよ、プリペイド型サービスの多くは、いったんチャージしてしまうと出金することができない「前払式支払手段」です。チャージした資金がロックされてしまうので、ユーザーとしては、プリペイド型サービスへのチャージは必要最小限にしたいという心理が働きます。しかし、残高が少ないと高額な買い物はできません。かといって、こまめなチャージには手間がかかります。

「コード決済アプリに1回1万円をチャージする」という行動の背景には、現在のコード決済環境の成熟が大きく関係していると捉えることができます。利用可能な店舗の拡大に加え、公共料金の支払いやユーザー間送金など、資金の「出口」が多岐にわたるようになったことで、「多めにチャージしても、どこかで必ず使う」という安心感が醸成されたのではないでしょうか。チャージした残高がロックされるデメリットよりも、店頭での残高不足のほうを回避したいという心理が働き、1万円というまとまった金額が選ばれている、と考えられるのです。

コード決済へのチャージ単価の高さは、コード決済アプリが生活インフラとして深く浸透していることを示していると言えるでしょう。

おわりに

キャッシュレス決済が多様化する中で、消費者は自身の生活スタイルやシーンに合わせて、複数の決済手段を使い分けています。今後も新しい技術やサービスが登場する中で、消費者の決済行動はどのように進化していくのでしょうか。引き続き、その動向に注目していきたいと思います。

QRコードは株式会社デンソーウェーブの登録商標です。各社の社名、製品名およびサービス名は、各社の商号、商標または登録商標です。
レジではコード、ネットではカード?消費者はキャッシュレス決済をどう使いこなしているか

森岡 剛2026.09.28

決済動向2026年調査 消費者の使い分け編 メインビジュアル

インフキュリオン独自の「決済動向2026年調査」(※1)を基に、キャッシュレス決済の最新動向を読み解くシリーズの第4回をお届けします。

様々なキャッシュレス決済サービスが利用されている現代の日本。今回は、調査データを通して「消費者はキャッシュレス決済をどのように使いこなしているか」に焦点を当てていきたいと思います。

決済動向2026年調査シリーズ
第1回:『コード決済とタッチ決済、2026年調査データから見える新たな局面』はこちら
第2回:『「キャッシュレス非対応」が集客リスクに?』はこちら
第3回:『コード決済・お店アプリ・ポイント:顧客接点の最前線』はこちら
第4回:『レジではコード、ネットではカード?消費者はキャッシュレス決済をどう使いこなしているか』(本記事)

※1 参考:「インフキュリオン、「決済動向2026年調査」結果を発表 ~コード決済の利用率が2019年以降で初の減少。クレジットカードはタッチ決済が利用方法の最多に~」(株式会社インフキュリオン)https://infcurion.com/news/news-20260708_001/

<調査概要>

調査手法インターネット調査
調査地域日本国内
全体調査対象者16~69歳男女(20,000人)
詳細調査対象者勤労状況・世帯年収・生計上の立場(扶養者・被扶養者)の3観点を組み合わせた8カテゴリに属する調査対象者から各カテゴリ103人ずつ無作為に抽出(8カテゴリ×103人=824人)
調査期間2026年4月3日~4月6日
調査主体株式会社インフキュリオン


利用率トップは依然としてクレジットカード

まずは日本のキャッシュレス決済全体を俯瞰してみましょう。図1に、キャッシュレス決済の主要なカテゴリーごとの利用率の2015年から2026年までの推移を示します。クレジットカードの不動の地位と、コード決済アプリの急速な台頭という2つの大きな流れが明確に見て取れます。

図1 各カテゴリー利用率の推移 2015〜2026年

図1:「各カテゴリーの利用率の推移 2015~2026年」
全体調査において2万人全員が回答
設問文:「以下の決済カード・決済アプリ・決済サービスの中で、あなたが利用しているものを全てお答えください。」(60の選択肢から利用しているものを全て選択する複数回答)
クレジットカード利用率の算出方法:回答者のうち、1つ以上のクレジットカードを選択した人の割合
FeliCa型電子マネー利用率の算出方法:回答者のうち、1つ以上のFeliCa型電子マネーを選択した人の割合
ブランドデビット利用率の算出方法:回答者のうち、1つ以上のブランドデビット(国際ブランドデビットカード)を選択した人の割合
コード決済アプリ利用率の算出方法:回答者のうち、1つ以上のコード決済アプリを選択した人の割合
広義のBNPL利用率の算出方法:回答者のうち、1つ以上のBNPL(月払いBNPLまたは都度払いBNPL)を選択した人の割合

クレジットカードは初回調査から一貫して高い利用率を維持しており、最新の2026年調査では81%とトップの座を守っています。依然として日本のキャッシュレス決済利用を支える存在であることがわかります。

一方、FeliCa型電子マネーは一時的な利用率のピークを迎えた後、現在はやや落ち着いた推移を見せています。

そして、近年もっとも注目されてきたのがコード決済アプリです。2018年以降、各事業者の積極的な加盟店開拓や大規模な還元施策などを背景に急速な拡大を続け、当社の調査でも毎年最高値を更新し続けてきました。2025年には72%に達しましたが、最新の2026年調査では71%(前年比1ポイント減)となり、調査開始以来、初めて利用率が減少する結果となりました。普及が一定の踊り場を迎えた可能性も示唆されます。

その他のカテゴリーに目を向けると、ブランドデビット(国際ブランドデビットカード)の利用率が着実に伸びており、今回の調査で30%に達しました。広義のBNPL(※2)は直近3回の調査でほぼ横ばい傾向にあります。また、ブランドプリペイド(国際ブランドプリペイドカード)は全体の利用率こそ4%にとどまるものの、近年は企業が従業員へ配布し業務経費の支払いに活用するなど、ビジネス決済分野でのユースケースが拡大しており、今後も重要なカテゴリーであり続けると考えられます。

(※2)BNPLは「Buy Now, Pay Later」の略で、クレジットカード以外の後払い決済。本調査における「広義のBNPL」は、都度払いBNPLと月々払いBNPLを合算したもの。

レジではコード、ネットではカード

このように多様な決済手段が存在する中で、消費者はどのようにそれらを使い分けているのでしょうか。対面(お店のレジ)と非対面(インターネット経由)での利用動向に焦点を当てると、そこには明確なコントラストが見えてきます。

図2 対面と非対面での決済手段の使い分け

図2:「レジではコード、ネットではカード 対面と非対面での使い分け」
全体調査において2万人全員が回答
設問文:「以下の決済カード・決済アプリ・決済サービスの中で、あなたが利用しているものを全てお答えください。そのうち、お店のレジでよく利用しているもの・インターネット経由での購入時によく利用しているものをお答えください。」(60の選択肢から利用しているものを全て選択し、そこからよくお店のレジでよく利用しているもの・インターネット経由での購入時によく利用しているものを選択する複数回答)

お店のレジにおけるトップはコード決済アプリでした。回答者2万人のうち、実に57%が「よく利用している」と回答しています。次いでクレジットカード(54%)、FeliCa型電子マネー(27%)と続きます。クレジットカードとコード決済アプリの差はわずか3ポイントであることには留意が必要ですが、あえて単純化して述べるならば、レジにおいて最も身近な決済手段はコード決済アプリということになります。

一方、インターネット経由での購入に目を向けると、状況は一変します。クレジットカードが68%と圧倒的な支持を集め、2位のコード決済アプリ(28%)に大きな差をつける結果となりました。

この結果から、「レジではコード、ネットではカード」という使い分けが広まっていることが分かります。ネットショッピング領域ではカード決済が先行して普及し、対応サイトが圧倒的に多いという歴史的な背景も影響しているでしょう。いずれにせよ、消費者はどちらか一方に決済手段を完全に一本化するのではなく、シーンに合わせて両者を併用し、生活に組み込んでいることがうかがえます。

ただし、この「レジではコード」という構図が、今後も変わらず続くとは限りません。本シリーズの第1回記事『コード決済とタッチ決済、2026年調査データから見える新たな局面』でも触れた通り、クレジットカードの「タッチ決済」が浸透していくことで、対面決済シーンでの決済手段選択に新たな変化が訪れる可能性も十分に考えられるのです。

月の利用金額でもクレジットカードがトップ

続いて、それぞれのキャッシュレス決済手段が、生活の中でどの程度の金額規模で使われているのかを見てみましょう(図3)。

図3 月の平均利用金額

図3:「月の平均利用金額」
詳細調査において、それぞれのキャッシュレス決済手段の利用者が回答
設問文:「以下のそれぞれのキャッシュレス決済手段について、月の平均利用金額をお答えください。※複数のカードやアプリを利用している場合は、合算した合計をお答えください。」(単一回答)

それぞれの決済手段の利用者に対し、月の平均利用金額を選択方式で尋ねたところ、「月に1万円以上利用している」と回答した割合は、クレジットカードでは75%に達しました。さらに、そのうち39%が「月に5万円以上」と回答しており、消費者の支出において、クレジットカードが金額的にも大きなウェイトを占めていることが確認できます。

一方、他の決済手段で、「月に1万円以上利用している」と答えた割合は、ブランドデビットで17%、FeliCa型電子マネーで31%、コード決済アプリで44%でした。これら3者のなかでもっとも新興であるコード決済アプリですが、金額規模では既にクレジットカードに次ぐ存在となっていることには注目です。

若年層に広がるブランドデビットとコード決済

利用されている決済手段は、年代によっても異なる様相を示しています。年齢階層別に利用率を算出した結果を見てみましょう(図4)。

図4 各カテゴリー利用率 年齢階層別

図4:「各カテゴリー利用率 年齢階層別」
全体調査において2万人全員が回答
設問文:「以下の決済カード・決済アプリ・決済サービスの中で、あなたが利用しているものを全てお答えください。」(60の選択肢から利用しているものを全て選択する複数回答)
クレジットカード利用率の算出方法:回答者のうち、1つ以上のクレジットカードを選択した人の割合
FeliCa型電子マネー利用率の算出方法:回答者のうち、1つ以上のFeliCa型電子マネーを選択した人の割合
ブランドデビット利用率の算出方法:回答者のうち、1つ以上のブランドデビット(国際ブランドデビットカード)を選択した人の割合
コード決済アプリ利用率の算出方法:回答者のうち、1つ以上のコード決済アプリを選択した人の割合
広義のBNPL利用率の算出方法:回答者のうち、1つ以上のBNPL(月払いBNPLまたは都度払いBNPL)を選択した人の割合

クレジットカードは、20代以上の各年齢階層で高い利用率を誇っています。一方で特徴的な動きを見せているのがブランドデビットです。10代・20代・30代といった若い世代において利用率が30%を超えており、若年層を中心に着実に支持を広げていることがわかります。

そして、特に目を引くのが10代における傾向です。他のすべての年齢階層において最も利用率が高いのはクレジットカードですが、10代においてのみ、コード決済アプリの利用率がトップとなっています。カードや電子マネーよりもスマートフォンベースのコード決済アプリに親しんでいる10代。この層が年を経て成熟していく中で、日本の決済シーンがどのように変化していくのか、今後も注視していきます。

コード決済アプリは「アプリ残高」の利用がトップ

最後に、身近になったコード決済アプリが、具体的にどのように利用されているのか、その実態を深掘りしてみましょう。

図5 コード決済利用の原資はアプリ残高がトップ

図5:「コード決済利用の原資は「アプリ残高」がトップ」
詳細調査においてコード決済アプリ利用者が回答(n=604)
設問文:「QRコード決済アプリには、【1】アプリ残高から支払うタイプ(チャージ金額や貯めたポイントなど)、【2】登録したクレジットカードから毎回支払うタイプ、【3】登録した銀行口座やデビットカードから毎回支払うタイプ、【4】1か月に利用した分を後でまとめて支払う/引き落とすタイプ、などがあります。上記の4つのタイプのうち、あなたが利用しているものをすべてお答えください。また、メインで利用しているものをひとつだけお選びください。」(複数回答と単一回答)

コード決済の支払いタイプについて尋ねたところ、トップとなったのは「アプリ残高からの支払い」でした。事前入金した範囲での利用という形態が支持を集めている背景には、コード決済アプリ残高が、日常生活の資金を入れておく「デジタル財布」として利用されている側面があると考えられます。

では、そのアプリ残高にはどのように入金しているのでしょうか。図6に示します。

図6 アプリ残高への入金方法

図6:「アプリ残高への入金方法は銀行口座チャージとATMがよく利用されている」
詳細調査において、コード決済アプリ利用者のうちアプリ残高から支払うことがある人が回答(n=372)
設問文:「QRコード決済アプリのアプリ残高への入金方法(チャージ方法)について、利用しているものをすべてお選びください。その中で、もっともよく利用しているものをお選びください。 ※オートチャージも含みます」(複数回答と単一回答)

チャージ方法としては「銀行口座からチャージ」と「ATMでチャージ」が多く利用されており、メインのチャージ方法としては両者を合算すると54%に達します。銀行が提供する口座やATMが、コード決済アプリの利便性を裏側で支えているという構図が浮かび上がります。

さらに興味深いのは、そのチャージ金額です(図7)。アプリ残高へ入金する際の1回あたりの平均金額を尋ねたところ、「1万円くらい」という回答がもっとも多くの割合を占めました。

図7 コード決済アプリへの入金単価

図7:「コード決済アプリへの入金単価は「1万円くらい」がもっとも多い」
詳細調査において、コード決済アプリ利用者のうちアプリ残高から支払うことがある人が回答(n=372)
設問文:「QRコード決済アプリに入金(チャージ)するときの、1回あたりの平均金額はどのくらいですか。」(単一回答)

1万円という金額はチャージ単価としてはかなり高いというのが決済業界での感覚です。たとえば、「決済動向調査」の2017年調査で電子マネーへのチャージ単価を尋ねたところ、「千円から2千円未満」という回答が最多でした。

電子マネーにせよコード決済アプリにせよ、プリペイド型サービスの多くは、いったんチャージしてしまうと出金することができない「前払式支払手段」です。チャージした資金がロックされてしまうので、ユーザーとしては、プリペイド型サービスへのチャージは必要最小限にしたいという心理が働きます。しかし、残高が少ないと高額な買い物はできません。かといって、こまめなチャージには手間がかかります。

「コード決済アプリに1回1万円をチャージする」という行動の背景には、現在のコード決済環境の成熟が大きく関係していると捉えることができます。利用可能な店舗の拡大に加え、公共料金の支払いやユーザー間送金など、資金の「出口」が多岐にわたるようになったことで、「多めにチャージしても、どこかで必ず使う」という安心感が醸成されたのではないでしょうか。チャージした残高がロックされるデメリットよりも、店頭での残高不足のほうを回避したいという心理が働き、1万円というまとまった金額が選ばれている、と考えられるのです。

コード決済へのチャージ単価の高さは、コード決済アプリが生活インフラとして深く浸透していることを示していると言えるでしょう。

おわりに

キャッシュレス決済が多様化する中で、消費者は自身の生活スタイルやシーンに合わせて、複数の決済手段を使い分けています。今後も新しい技術やサービスが登場する中で、消費者の決済行動はどのように進化していくのでしょうか。引き続き、その動向に注目していきたいと思います。

QRコードは株式会社デンソーウェーブの登録商標です。各社の社名、製品名およびサービス名は、各社の商号、商標または登録商標です。
この記事の著者

森岡 剛

株式会社インフキュリオン/主席アナリスト/2014年より調査分析業務の中核を担う。特に決済とフィンテックに関する海外事例分析に定評。戦略コンサルティングにおけるアドバイザーを務める一方、雑誌やWebメディアにて情報発信も行う。Twitterアカウント(@infmorioka)でも発信中。

決済ビジネスに関するご相談や執筆・講演依頼などこちらからお問い合わせください

インフキュリオンは、決済領域における豊富な知見とテクノロジーを強みとする事業開発カンパニー。よりスマートで安全なキャッシュレス社会の実現を目指します。

お問い合わせ